


使用人に社宅等を貸した場合の給与課税
法人部門 スタッフ 谷口 雄亮
-
outline
-
2023年の総務省の住宅・土地統計調査によれば給与住宅(社宅・寮)は130万2千戸となり、1993年から減少していた給与住宅の戸数が30年ぶりに増加となりました。その背景としては近年の物価上昇による生活コストの上昇、また、都市部を中心に家賃の上昇のなかで、好立地で安い社宅等は、若年層や独身層にとって魅力的なものであることから、企業が採用面等から社宅等を新設するケースが増えていると考えられます。このような状況の中で、企業が使用人に社宅等を貸した場合の給与課税について紹介致します。
1.給与として課税されない範囲
使用人に対して社宅や寮などを貸与する場合には、使用人から1か月当たり一定額の家賃(賃貸料相当額の50パーセント以上)を受け取っていれば給与として課税されません。
2.賃貸料相当額を求める際の留意点
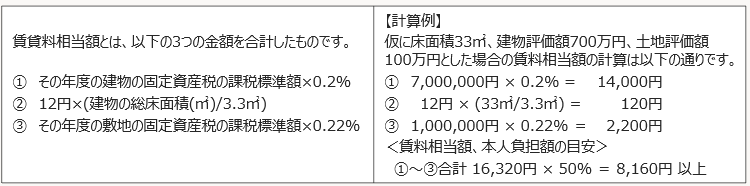
賃貸料相当額を求める際に注意する点は以下の通りです。
①実際の支払家賃ではなく、固定資産税の課税標準額を基に算定するため、借上社宅の場合には固定資産税の課税標準額を確認する必要があります。
②マンションの一室を社宅として貸与する場合には、その貸与部分である一室の固定資産税の課税標準額を基に計算するため、原則的には貸主や管理会社に貸与部分の固定資産税の課税標準額を確認し、賃貸料相当額の計算を行います。また、その社宅等が新築で固定資産税の課税標準額が定められていない場合には、その社宅等と状況が類似する住宅等に係る固定資産税の課税標準額に比準する価額を基に、賃貸料相当額の計算を行います。
③役員に社宅等を貸した場合の取り扱いは別途定められています。
3.給与として課税される金額
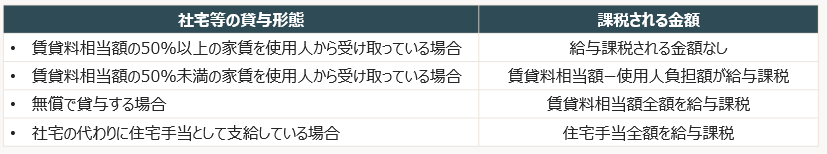
上記の計算例の賃料相当額を基にすると、例えば月8,000円しか使用人から家賃を受け取っていない場合には、賃料相当額16,320円から8,000円を控除した8,320円が給与課税の対象となります。本人負担額の目安となる8,160円との差額ではありませんので注意が必要となります。
給与として課税される金額は、上記の表に記載の社宅等の貸与形態の違いによって異なるため、貸与形態がどのようなものであるかを正しく整理して、課税される金額を理解しておくことが重要となります。
執筆者紹介
法人部門 スタッフ 谷口 雄亮
2026年3月に大学を卒業し、2026年4月に高野総合会計事務所に入所。上場企業の関係会社及び中小企業を中心に決算業務、申告業務、税務相談対応等に従事。
Column
最低賃金・賃上げを巡る最近の動向
2026年7月28日、中央最低賃金審議会は、東京都を含むAランクの最低賃金引上げ額の目安を54円としました。その後、東京地方最低賃金審議会は、東京都の最低賃金を現行の1,226円から54円引き上げ、1,280円とすることが適当との答申を行っています。
政府は2023年、最低賃金の全国加重平均を2030年代半ばまでに1,500円とする目標を掲げ、その後、2020年代に1,500円とする、より高い目標を示しました。2026年の政府方針では、この目標に向けて取組を継続しつつ、「遅くとも2030年代前半のできる限り早期」に1,500円を達成する方針が示されています。全国加重平均の上昇率は、2023年度4.5%、2024年度5.1%、2025年度6.3%であり、2026年度も中央審議会の目安どおりに改定された場合は4.9%上昇する見込みです。
日本・東京商工会議所の調査では、2026年3月と4月の正社員賃金を比較した対象企業の賃上げ率は加重平均で4.01%となり、賃上げを実施済みまたは実施予定の企業は71.3%に上りました。一方、そのうち業績改善を伴わない「防衛的な賃上げ」は60.9%を占めています。
最低賃金や賃金水準の上昇が続く中、中小企業にとっては人件費負担の増加が一段と大きな課題となっています。持続的な賃上げを実現するためには、生産性向上や労務費を含む適正な価格転嫁を進め、企業の収益力を高めていくことが重要です。