


災害等が発生した場合の相続税の取り扱い
資産税部門 西畑 里子
-
outline
-
この度の令和8年熊本地震及び千葉豪雨により被災された皆様に、心よりお見舞い申し上げます。一日も早い復旧・復興を心よりお祈り申し上げます。 近年、地震や大雨等の災害が相次いで発生しています。相続や遺贈などによって取得した財産が、災害によって被害を受けた場合、1.災害減免法による減免、2.特定非常災害に関する評価の特例、3.相続時精算課税財産の特例などの特例措置があります。
1|災害減免法による減免措置
相続等により取得した財産が、災害によって被害を受けた場合において、次の(1)または(2)のいずれかに該当するときには、相続税が減免されます。
(1) 相続税等の課税価格の計算の基礎となった財産の価額(債務控除後の価額)のうちに被害を受けた部分の価額(※)の占める割合が10分の1以上であること。
(2) 相続税等の課税価格の計算の基礎となった動産等の価額のうちにその動産等について被害を受けた部分の価額(※)の占める割合が10分の1以上であること。
※被害部分の価額は、保険金・損害賠償金等により補填された金額は除かれます。
<法定申告期限前に災害があった場合>
相続等により取得した財産の価額から、被害を受けた部分で、保険金、損害賠償金等で補てんされなかった部分の価額を控除して課税価格を計算します。
<法定申告期限後に災害があった場合>
災害のあった日以後に納付すべき相続税額で、その課税価格の計算の基礎となった財産の価額のうち、被害を受けた部分で、保険金、損害賠償金等で補てんされなかった部分の価額に対応する金額が免除されます。
2|特定非常災害による評価の特例
・特定非常災害発生日前に相続等により取得した特定土地等、特定株式等で、その相続税申告書の提出期限がその特定非常災害発生日以後である場合
・特定非常災害発生日以後同日の属する年の12月31日までの間に相続等により取得した特定土地等
・特定非常災害発生日以後同日を含む特定株式等の発行法人の事業年度の末日までの間に相続等により取得した特定株式等
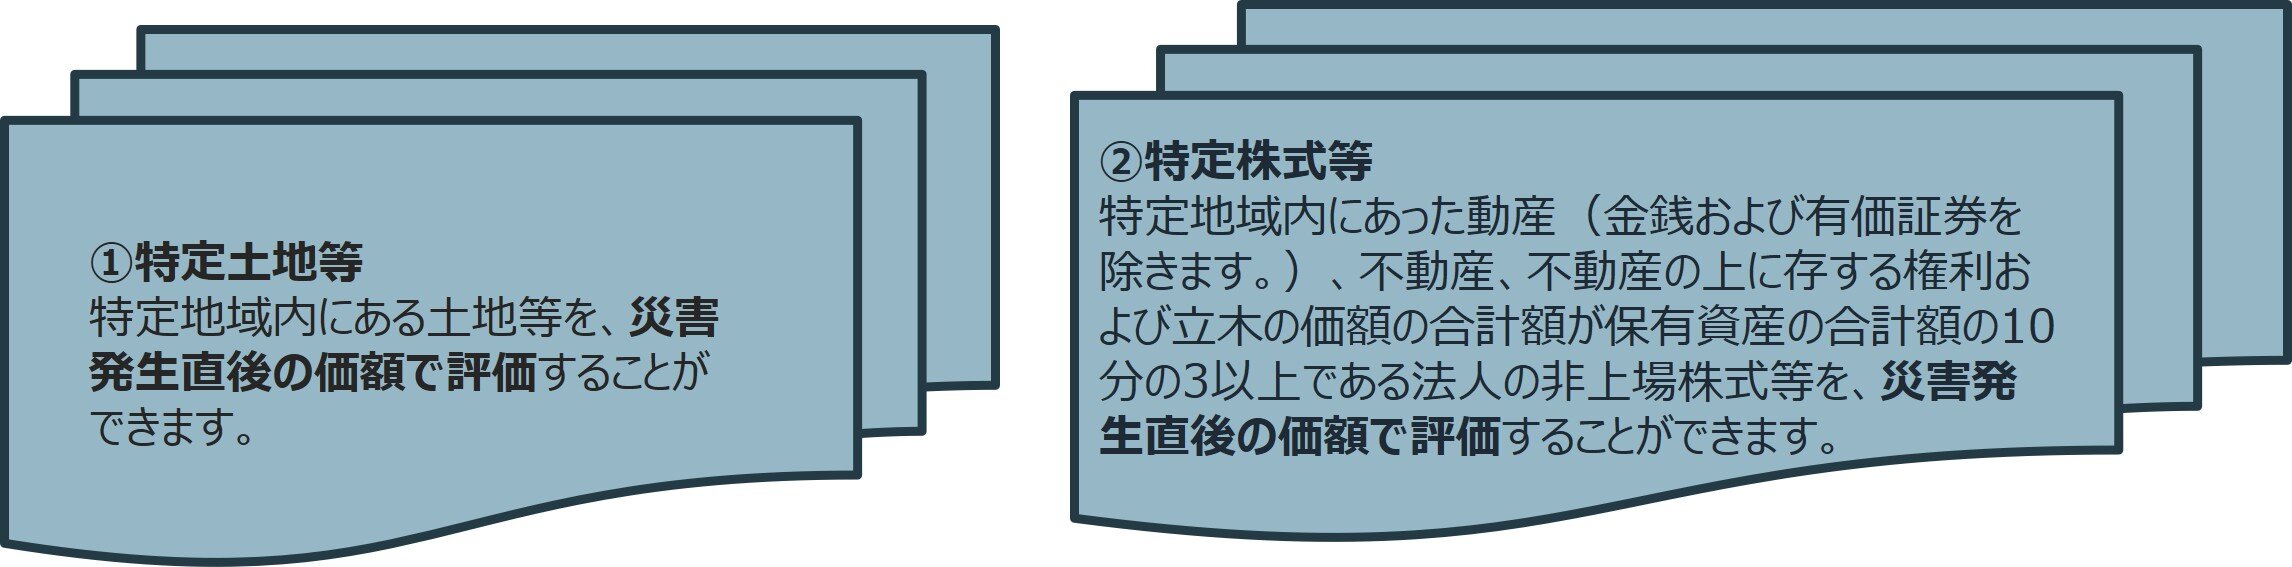
◆「特定非常災害」とは、特定非常災害の被害者の権利利益の保全等を図るための特別措置に関する法律第2条第1項の規定により特定非常災害として指定された非常災害をいいます。
◆特定土地等について国税局長が調整率を定めた場合は、原則として、災害発生年分の路線価・評価倍率 × 調整率により、災害発生直後の価額を計算します。
3|相続時精算課税財産
贈与を受けた土地・建物が、贈与日から相続税申告期限までに災害により相当の被害を受けた場合、相続税の課税価格に加算されるその土地または建物の価額から被害部分を控除することができます。
執筆者紹介
資産税部門 西畑 里子
相続税申告のほか、相続対策や事業承継など、個人資産税業務に従事しています。