


法人が災害等により保険金を受け取った場合の圧縮記帳
法人部門 スタッフ 放生 龍一
-
outline
-
近年、地震や豪雨などの自然災害が各地で発生しており、法人が所有する建物や機械設備などが被害を受けるケースも少なくありません。災害によって固定資産が滅失・損壊したことにより、保険会社から保険金を受け取った場合、その保険金は法人税の所得計算上、原則として益金の額に算入します。一方で、被災した法人は、保険金を基に建物を建て直したり、機械装置を買い替えたりする必要があります。このような場合に一定の要件を満たすことで、圧縮記帳を行い、課税を将来に繰り延べることができます。今回は、その基本的な仕組みと計算方法、実務上の留意点について解説します。
1.「保険金等で取得した固定資産等の圧縮記帳」の概要
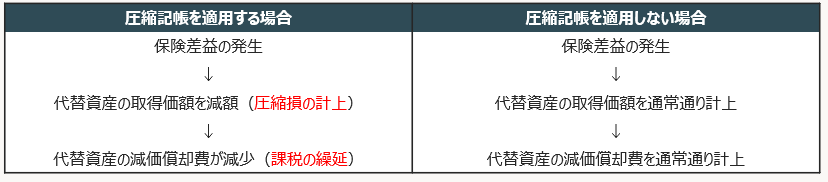
法人が所有する建物が災害により滅失・損壊し、保険金を受け取ったとします。取壊しなどの費用を便宜上考慮しないものとすると、保険金のうち、滅失・損壊した建物の帳簿価額を上回る部分について利益が生じます。このような利益を「保険差益」といいます。その後、法人が、一定の代替資産を取得した場合などには、法人税法上、その保険差益の金額について、「保険金等で取得した固定資産等の圧縮記帳」の適用を受けることができます。圧縮記帳を行わない場合には、この受け取った保険金の金額がその事業年度の益金の額に算入されますが、圧縮記帳を行うと、新たに取得した代替資産の取得価額を一定額減額し、その減額した金額をその事業年度の損金の額に算入することができます。これにより、保険差益に対する課税をその事業年度に集中させず、将来に繰り延べることができます。
2.具体的な計算方法
圧縮記帳が可能な金額は「圧縮限度額」に達するまでの金額とされています。
この圧縮限度額は以下のように計算します。
圧縮限度額=保険差益*¹×圧縮基礎割合*²
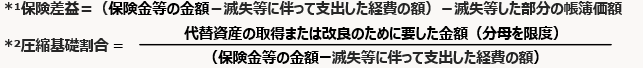
たとえば、保険金が450万円、取壊費用が50万円、滅失した建物の帳簿価額が300万円の場合、保険差益は100万円です。保険金の全額を取得価額が400万円の代替資産の取得に充てるとすると、圧縮基礎割合は1.0となり、100万円が圧縮限度額となります。
3.実務上の留意点
「保険金等で取得した固定資産等の圧縮記帳」の対象となる保険金等とは、法人が所有する固定資産の滅失・損壊に起因し、その滅失・損壊のあった日から3年以内に支払の確定した保険金、共済金、損害賠償金などに限られます。さらに、代替資産の範囲は、滅失・損壊した資産と同一種類のものに限られるなど、適用にあたっては幾つかの要件を満たす必要があります。
また、圧縮記帳は税負担そのものをなくす制度ではなく、あくまで課税を将来に繰り延べる制度です。圧縮記帳を行うと、その後の減価償却費が減少するため、将来的な税負担も考慮する必要があります。したがって、圧縮記帳の適用については慎重な判断が求められます。
執筆者紹介
法人部門 スタッフ 放生 龍一
先月で入社してから2年が経過し、社会人3年目となりました。現在は上場企業の関係会社及び中小企業を中心に決算業務、申告業務、税務相談対応、個人の確定申告業務等に従事しております。
Column
2026年9月15日、例年とは異なる時期に税制改正に関する大綱が閣議決定されました。この大綱には、飲食料品の消費税率を2年間限定で8%から1%に引き下げる措置や、「就業者負担軽減支援金」の導入が盛り込まれています。
飲食料品の消費税率の引き下げに伴い、経理・税務部門の皆様の中には、「また大変な作業が待っている」と、負担を感じていらっしゃる方も多いのではないでしょうか。
単にシステムの税率設定を8%から1%に変更するだけで、何がそれほど大変なのかと思われるかもしれません。しかし、会計ソフト一つをとっても、税率の追加に伴って消費税区分が増え、会計入力や確認の作業がさらに複雑になります。また、経費申請についても、新たな取扱いが定着するまでは、消費税区分の誤りなどによる差し戻しが増えることが想定されます。このほか、インボイスの記載内容の見直しやレジシステムの設定変更、現場の従業員への周知・教育など、対応すべき事項は多岐にわたります。
弊事務所では、インボイス制度の導入時にも、お客様の業種や規模、ニーズに応じた支援を行ってまいりました。今回の消費税率の引き下げについても、お客様の状況やご要望に応じたサービスをご提案いたします。
消費税率の引き下げへの対応について、お困りのことやご不明な点がございましたら、弊事務所の担当者までお気軽にご相談ください。